Os carros elétricos e híbridos estão deixando de ser novidade e ganhando cada vez mais espaço nas ruas. Mas, para quem já comprou ou está pensando em trocar de veículo, existe uma questão importante que nem sempre entra na comparação:
O seguro de um carro elétrico ou híbrido funciona da mesma maneira que o seguro de um carro a combustão?
Em linhas gerais, a lógica do seguro Auto continua semelhante. É possível contratar coberturas para colisão, roubo, furto, incêndio, danos a terceiros e outras situações previstas na apólice.
A diferença está nos detalhes.
Bateria de alta tensão, sistemas eletrônicos mais complexos, necessidade de mão de obra especializada e particularidades na assistência podem fazer com que a proteção de um elétrico ou híbrido exija uma análise mais cuidadosa.
Primeiro: qual é a diferença entre elétrico e híbrido?
Antes de falar sobre seguro, é importante entender que esses veículos não são iguais.
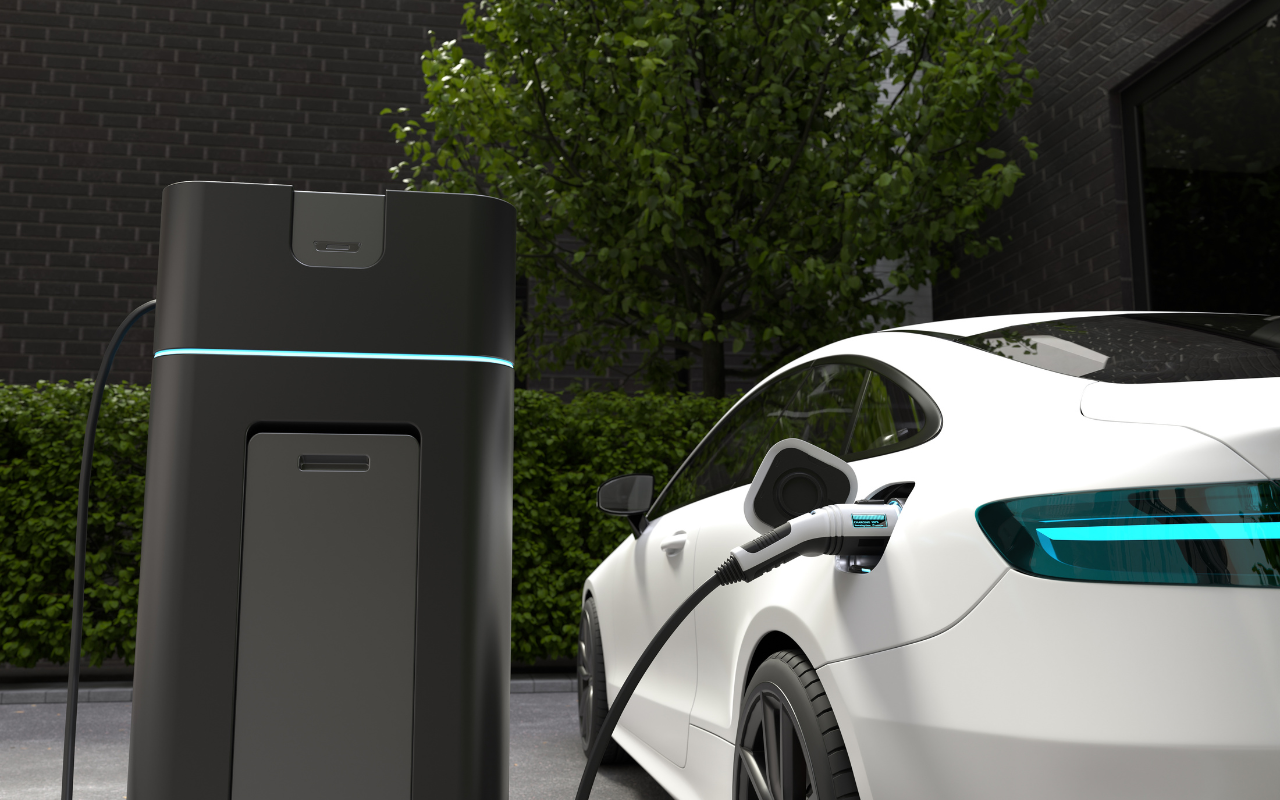
Carro elétrico: utiliza exclusivamente um ou mais motores elétricos e é alimentado por uma bateria que precisa ser recarregada.
Carro híbrido: combina um motor a combustão com um ou mais motores elétricos. Dependendo da tecnologia, a bateria pode ser recarregada pelo próprio funcionamento do veículo ou também por uma fonte externa, como ocorre nos híbridos plug-in.
Essa diferença influencia componentes, manutenção, reparos e também alguns aspectos que devem ser observados na contratação do seguro.
1. A bateria merece atenção especial
Se o motor é o coração de um carro convencional, a bateria de alta tensão é um dos componentes mais importantes de um veículo elétrico.
E também pode representar uma parcela significativa do valor do automóvel.
Imagine, por exemplo, que o veículo sofra uma colisão e o impacto atinja o conjunto da bateria. Ou que passe por uma situação de alagamento.
O seguro cobre a bateria?
A resposta depende das circunstâncias do dano, das coberturas contratadas e das condições estabelecidas pela seguradora.
Por isso, não basta perguntar apenas quanto custa o seguro. É importante verificar como a bateria é tratada pela apólice e quais situações estão ou não contempladas.
Outro ponto importante: problemas relacionados exclusivamente a desgaste natural, defeitos de fabricação ou manutenção não devem ser confundidos automaticamente com eventos cobertos pelo seguro.
2. O custo de reparação pode ser diferente
Os veículos elétricos e híbridos possuem sistemas eletrônicos e componentes que podem exigir procedimentos específicos de diagnóstico e reparação.
Em determinados serviços, o profissional precisa estar preparado para trabalhar com sistemas de alta tensão e seguir protocolos de segurança próprios desses veículos.
Isso significa que, depois de um acidente, não é apenas a funilaria que deve ser considerada.
Sensores, módulos eletrônicos, sistemas de gerenciamento da bateria e outros componentes podem precisar de avaliação especializada.
Por isso, antes da contratação, é interessante conhecer a rede de oficinas disponível para o modelo e entender como funciona o atendimento da seguradora em caso de sinistro.
3. Peças e disponibilidade também fazem diferença
Outro fator importante é a disponibilidade de peças.
Dependendo da marca e do modelo, determinados componentes podem ter custo elevado ou disponibilidade mais limitada no mercado.
Isso pode influenciar o valor do reparo e o tempo necessário para colocar o veículo novamente em circulação.
Esse é um dos motivos pelos quais dois carros de valores semelhantes podem apresentar preços de seguro diferentes.
As seguradoras analisam diversos fatores de risco e custos associados ao veículo antes de calcular o preço da proteção.
4. Acabou a bateria no caminho. E agora?
Essa é uma situação característica dos veículos 100% elétricos.
Em um carro a combustão, quando acaba o combustível, algumas modalidades de assistência podem prever auxílio emergencial. Em um elétrico sem carga suficiente, a situação é diferente.
Dependendo da seguradora e da assistência contratada, o serviço pode envolver o transporte do veículo por guincho até um local adequado ou ponto de recarga.
É justamente aqui que o motorista precisa prestar atenção.
Assistência 24 horas não significa que todos os serviços possíveis estejam automaticamente incluídos.
Vale conferir limites de quilometragem do guincho, condições de atendimento e demais serviços previstos na contratação.
Para quem costuma realizar viagens mais longas, essa análise se torna ainda mais importante.
5. E o carregador instalado em casa?
Esse é outro detalhe que pode passar despercebido.
Muitos proprietários de carros elétricos ou híbridos plug-in instalam carregadores residenciais, conhecidos como wallboxes.
O equipamento instalado no imóvel não deve ser automaticamente considerado parte da cobertura do seguro do automóvel.
Por isso, é recomendável verificar separadamente como esse equipamento pode ser protegido e se existe possibilidade de cobertura por seguro residencial ou outra solução oferecida pela seguradora, conforme as condições do produto contratado.
Ou seja: uma coisa é proteger o carro; outra é verificar a proteção do equipamento utilizado para carregá-lo em casa.
6. Alagamentos merecem atenção
Chuvas intensas e alagamentos também geram dúvidas entre proprietários de veículos eletrificados.
O fato de o veículo ser elétrico não significa, por si só, que qualquer dano provocado pela água estará automaticamente coberto.
A existência de cobertura dependerá do seguro contratado, das condições da apólice e das circunstâncias do evento.
Por isso, especialmente para quem circula ou estaciona em regiões sujeitas a alagamentos, é importante verificar a proteção oferecida para eventos da natureza.
E uma recomendação vale para qualquer veículo: não tente atravessar uma área alagada sem condições seguras, independentemente de o carro ser elétrico, híbrido ou a combustão.
7. Seguro de elétrico ou híbrido é mais caro?
Não existe uma resposta única.
O valor do seguro não é determinado apenas pelo tipo de motorização.
A seguradora pode considerar fatores como:
– modelo e valor do veículo;
– custo e disponibilidade de peças;
– custo médio de reparação;
– perfil do motorista;
– local de circulação e pernoite;
– histórico de sinistros;
– índice de roubo e furto;
– coberturas escolhidas;
– valor da franquia;
– serviços de assistência contratados.
Por isso, um veículo elétrico não terá necessariamente um seguro mais caro em todas as situações.
É preciso fazer uma cotação considerando o veículo e o perfil específico do segurado.
8. O que verificar antes de contratar?
Para quem possui ou pretende comprar um elétrico ou híbrido, algumas perguntas ajudam a fazer uma contratação mais consciente:
Como a apólice trata danos à bateria?
Existe rede de oficinas preparada para atender meu veículo?
Como funciona a assistência se o carro ficar sem carga?
Qual é o limite de quilometragem do guincho?
Quais eventos da natureza estão contemplados?
Qual é o valor da franquia?
Há cobertura para danos a terceiros?
O carregador residencial precisa de uma proteção separada?
Essas perguntas ajudam a entender uma diferença fundamental:
Ter seguro não significa estar protegido contra absolutamente qualquer situação. O que determina a proteção são as coberturas, limites, exclusões e condições previstas na apólice.
Tecnologia nova também exige uma nova atenção ao seguro
Comprar um carro elétrico ou híbrido envolve muito mais do que comparar autonomia, consumo e tempo de recarga.
A proteção também deve entrar nessa conta.
Bateria, peças, assistência, oficinas especializadas e características do próprio veículo podem fazer diferença quando você realmente precisar utilizar o seguro.
Por isso, a melhor escolha nem sempre é simplesmente a proposta com menor preço, mas aquela que oferece coberturas adequadas ao veículo, ao perfil do motorista e à sua rotina de uso.
Seu carro evoluiu. A proteção também precisa acompanhar.
Na Fison Seguros, você conta com orientação para entender as opções disponíveis, comparar coberturas e escolher um seguro adequado para seu carro elétrico ou híbrido.
Antes de contratar, fale com a Fison Seguros e descubra a proteção ideal para o seu veículo.

Deixe um comentário